Domain kabinettwein.de kaufen?
Wir ziehen mit dem Projekt
kabinettwein.de um.
Sind Sie am Kauf der Domain
kabinettwein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kabinettwein.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
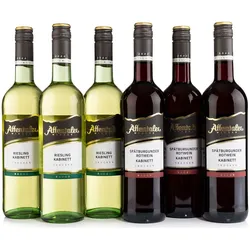
AFFENTALER WEIN Winzer Edition Jahrgang 2022 6 Flaschen à 0,75l exklusiv bei QVCWeine in edler Winzer-Edition Im feinen Geschmack und in den erlesenen Aromen der Weine der AFFENTALER Winzer-Edition spiegelt sich der Charme des Schwarzwalds wider. Genieße diese besonderen Weine wahlweise als gemischtes oder sortenreines Set. Was erhalte ich? 6 Flaschen Wein der Winzer Edition, Jahrgang 2022, je 0,75 l Zur Auswahl sortenreines Set gemischtes Set "lieblich" mit je 3 Flaschen Spätburgunder Rotwein Kabinett lieblich (13 % vol.) und Spätburgunder Weißherbst Kabinett lieblich (11 % vol.) gemischtes Set "trocken" mit je 3 Flaschen Spätburgunder Rotwein Kabinett trocken (13,5 % vol.) und Riesling Kabinett trocken (12 % vol.) Auf einen Blick Spätburgunder Rotwein Kabinett trocken: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten mit dezentem Röstaroma, nachhaltiger Körper, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten wie z.B. Rehbraten, Rinder- oder Lammfilet und zu reifem Käse Riesling Kabinett trocken: besonders reife Trauben sorgen für ein intensives fruchtiges Aroma nach Pfirsich und exotischen Früchten, elegant im Charakter, erfrischend im Geschmack, passt hervorragend zu Fisch und Meeresfrüchten sowie zu vielen würzigen Gerichten mit hellem Fleisch. Spätburgunder Rotwein Kabinett lieblich: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten, samtig und gehaltvoll mit einer einschmeichelnden Fülle, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten mit Früchten, z.B. Wildgerichte mit Preiselbeeren, Ente Süß Sauer oder Toast Spätburgunder Weißherbst Kabinett lieblich: kupferfarbenes Rosé, reifes dichtes Aroma nach einheimischen Früchten, kraftvoller, ausdruckstarker Körper mit viel Spiel, passt gut zu leichten Speisen z.B. Lachs oder Salat exklusiv bei QVC Jugendschutzhinweis kein Verkauf von alkoholischen Getränken oder Lebensmitteln an Jugendliche unter 18 Jahren Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden.52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.